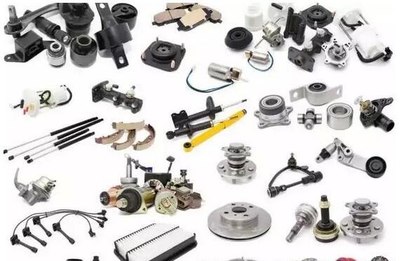
A股汽车零部件(汽配)板块表现活跃,多只个股集体走高,成为市场关注的焦点。从市场表现来看,汽配板块的强势并非偶然,背后是行业基本面改善、政策利好推动以及出口需求旺盛等多重因素的叠加。展望后市,机构普遍认为板块高景气度有望延续。
一、多重利好催化,汽配股集体走强
本周以来,汽配板块指数持续拉升, clutch(离合器)、传动系统、智能座舱、轻量化等细分领域龙头股纷纷大涨。究其原因,主要包括以下几个方面:
- 汽车销量回暖,带动零部件需求。 随着国内经济稳步复苏,以及一系列促消费政策的落地,乘用车市场销量逐月改善。尤其新能源汽车产销两旺,渗透率不断提升,为上游零部件企业带来显著的增量订单。
- 原材料价格回落,盈利端修复。 过去两年,钢铁、铝、铜等大宗商品价格高企,挤压了汽配企业的利润空间。近期部分原材料价格高位回落,有助于中游零部件企业毛利率触底反弹。
- 出口高增长,打开成长空间。 中国汽车零部件凭借成本、技术和产能优势,在全球市场地位持续提升。海关数据显示,汽配出口金额保持两位数增长,海外业务成为不少公司业绩的新引擎。
- 政策端持续加码。 国家出台汽车以旧换新、新能源汽车下乡等刺激政策,同时产业规划明确支持智能网联、轻量化等关键技术,为汽配行业提供了良好的政策环境。
二、高景气度有望延续的逻辑
尽管短期板块已有一定涨幅,但多家券商在近期研报中指出,汽配行业的高景气度仍有望延续,核心支撑逻辑包括:
· 智能化与电动化浪潮。 新能源汽车对热管理、电驱动、智能座舱、线控底盘等零部件的需求远高于传统燃油车,且技术迭代快,单车价值量持续提升,为相关企业带来量价齐升的机会。
· 国产替代加速。 在供应链安全与降本需求驱动下,主机厂纷纷加大对国产零部件的采购比例,具备技术突破能力的本土企业有望抢占更多份额。
· 全球化布局成趋势。 国内头部汽配企业通过海外建厂、并购等方式加速出海,从“产品出口”向“产能出海”升级,中长期成长天花板被打开。
· 原料成本压力缓解。 若大宗商品价格维持温和,行业整体盈利能力有望进一步修复,尤其利于中游制造环节。
三、投资建议与风险提示
对于投资者而言,汽配板块的行情可能会从普涨转向分化。建议重点关注以下几条主线:
- 新能源增量部件:如热管理、电驱动系统、高压连接器、一体化压铸等;
- 智能驾驶核心硬件:如域控制器、激光雷达、智能座舱、线控制动;
- 出口占比高且具备全球竞争力的细分龙头;
- 业绩确定性强、估值相对合理的二线蓝筹。
同时需要注意的风险包括:汽车销量不及预期、原材料价格再次大幅波动、行业竞争加剧导致毛利率下滑、海外贸易摩擦等。
汽配板块在产业趋势、政策支持以及企业自身提质增效的共振下,高景气度有望贯穿全年乃至更长周期。投资者可立足基本面,优选赛道与个股,分享汽车产业变革带来的成长红利。